


A nova geografia da dívida angolana: muito mais Europa do que China

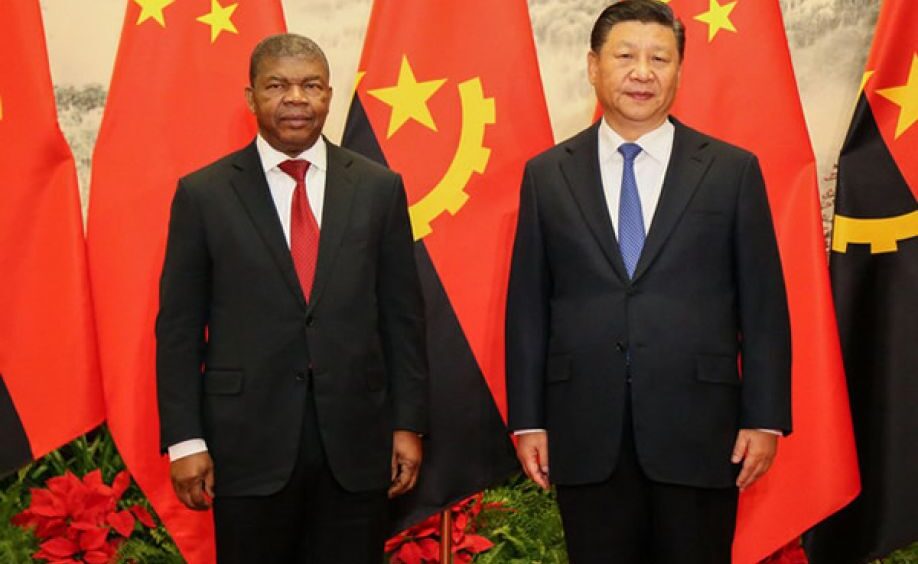
Durante a Presidência de João Lourenço, Angola reduziu a dívida à China de 21,4 mil milhões de dólares para cerca de 12,95 mil milhões de dólares, ou seja, uma redução nominal de 8,45 mil milhões, o que corresponde a 39,5%, enquanto Londres passou a concentrar a maior parcela do endividamento externo. A mudança redefine o perfil dos credores e coloca novos desafios à gestão das contas públicas.
A geografia da dívida pública externa de Angola está a mudar. Depois de quase duas décadas marcadas pelo peso do financiamento chinês, o país reduziu a exposição a Pequim e reforçou a ligação aos mercados financeiros europeus, com Londres a assumir a maior parcela dos compromissos externos, de acordo com os últimos dados.
Com o stock da dívida pública externa estimado entre 52,8 mil milhões e 54,3 mil milhões de dólares norte-americanos, esta alteração constitui uma das mudanças relevantes no perfil de financiamento do Estado durante a Presidência de João Lourenço. A evolução reflecte os esforços de reembolso dos empréstimos chineses, a utilização das receitas petrolíferas para amortizar compromissos financeiros e a crescente importância das operações bancárias comerciais e dos mecanismos de crédito à exportação associados à Europa.
Mais do que uma simples substituição de credores, esta mudança levanta questões sobre o custo do endividamento, as condições contratuais e a pressão exercida pelo serviço da dívida sobre as contas públicas. Num contexto de forte dependência das receitas petrolíferas, a capacidade de cumprir as obrigações externas condiciona a margem financeira disponível para investir em infra-estruturas, saúde, educação e outros serviços essenciais.
China perde peso durante a Presidência de João Lourenço
A redução da dívida à China constitui uma das principais alterações verificadas no perfil do endividamento externo angolano durante o consulado de João Lourenço. Depois de anos de forte recurso ao crédito chinês para financiar estradas, caminhos-de-ferro, barragens, projectos energéticos e outras infra-estruturas, o Governo intensificou os pagamentos aos principais bancos credores daquele país, entre os quais o Banco de Desenvolvimento da China (CDB) e o Exim Bank da China.
De acordo com os valores apresentados, o montante ainda em dívida à China situa-se em cerca de 12,95 mil milhões de dólares, correspondente a 23,88% do total da dívida pública externa. O valor é substancialmente inferior aos mais de 40 mil milhões de dólares em empréstimos chineses acumulados por Angola ao longo de vários anos, embora os montantes históricos contratados não sejam directamente comparáveis com o saldo actual sem considerar os desembolsos e as amortizações entretanto realizados.
As receitas petrolíferas desempenharam um papel importante neste processo, permitindo sustentar o serviço da dívida e efectuar reembolsos. Esta estratégia contribuiu para reduzir a exposição a Pequim, mas também evidenciou a dependência da gestão financeira do Estado em relação à evolução do mercado internacional do crude.
A redução dos compromissos com a China representa, assim, um alívio potencial das obrigações futuras, cujo impacto efectivo depende das taxas de juro, dos prazos de reembolso e da capacidade de evitar que novos empréstimos anulem os progressos alcançados.
Londres assume a liderança entre os credores
Em sentido inverso, o Reino Unido ganhou peso na estrutura da dívida externa angolana. A exposição associada à praça financeira de Londres está estimada em cerca de 19,13 mil milhões de dólares, equivalentes a 35,26% do total.
Este montante está relacionado sobretudo com empréstimos comerciais, sindicatos bancários e mecanismos de financiamento apoiados por agências de crédito à exportação. Entre estas destaca-se a UK Export Finance (UKEF), que garante operações destinadas a apoiar exportações britânicas e projectos em mercados internacionais.
Em Angola, estes instrumentos têm sido utilizados em projectos públicos ligados à energia, ao abastecimento de água e às infra-estruturas. A sua crescente importância revela uma alteração na composição do financiamento externo, embora não signifique, por si só, uma redução do endividamento global ou dos encargos suportados pelo Orçamento Geral do Estado.
A passagem de uma forte dependência do crédito chinês para uma estrutura com maior peso da banca comercial europeia poderá também reflectir uma procura de maior escrutínio sobre as condições de financiamento. A diversificação dos credores cria condições para comparar taxas de juro, prazos de reembolso, comissões, garantias e obrigações contratuais, permitindo ao Estado avaliar com maior rigor o custo efectivo de cada operação.
Esta possibilidade, contudo, depende sobretudo da capacidade das instituições angolanas para negociar, fiscalizar e divulgar os contratos. A origem europeia do financiamento não garante automaticamente maior transparência, tal como a redução da dívida à China não demonstra, por si só, uma mudança nos mecanismos internos de controlo. O elemento decisivo será a forma como o Executivo e os órgãos de fiscalização acompanham os compromissos assumidos e avaliam os seus efeitos sobre as finanças públicas.
Contas públicas sob pressão e necessidade de maior escrutínio
A alteração da geografia da dívida externa tem implicações directas para a gestão das contas públicas. Os empréstimos contraídos pelo Estado, ou por entidades públicas com garantias soberanas, representam obrigações que terão de ser satisfeitas através de receitas futuras. Quanto maior for o peso dos juros e das amortizações no Orçamento, menor poderá ser a margem disponível para outras despesas, sobretudo quando as receitas públicas dependem fortemente das exportações de petróleo.
Neste quadro, o reforço das relações financeiras com a Europa coloca em evidência a importância de Angola adoptar critérios mais exigentes na contratação de empréstimos. A publicação das principais condições contratuais, a identificação das garantias concedidas, a avaliação dos riscos cambiais e a divulgação dos encargos futuros permitiriam melhorar a compreensão pública sobre a evolução da dívida e facilitar o controlo da utilização dos recursos mobilizados.
Um escrutínio mais apertado permitiria igualmente avaliar se os projectos financiados geram benefícios económicos e sociais compatíveis com os respectivos custos. As infra-estruturas construídas com recurso ao endividamento devem contribuir para aumentar a produtividade, melhorar os serviços públicos e criar condições para diversificar a economia. Caso contrário, o Estado poderá ficar com obrigações financeiras de longo prazo sem que as receitas adicionais necessárias ao seu pagamento se materializem.
A diversificação dos credores poderá, assim, constituir uma oportunidade para aperfeiçoar os procedimentos de contratação e acompanhamento da dívida. Mas a concretização desse objectivo dependerá da transparência das operações e da capacidade dos mecanismos de fiscalização nacionais, e não apenas da localização geográfica dos bancos envolvidos.
Europa ganha espaço na carteira de credores
Para além do Reino Unido, Angola mantém compromissos com outros países europeus e com credores de diferentes geografias. Israel surge com uma exposição estimada entre 1,5 mil milhões e dois mil milhões de dólares, associada sobretudo a linhas de crédito bancárias e a operações destinadas a sectores como a defesa, a segurança e a tecnologia agrícola.
Na União Europeia, Espanha e França conservam posições relevantes, com montantes estimados entre mil milhões e 1,5 mil milhões de dólares cada. Parte destas operações está ligada a financiamentos garantidos por agências de crédito à exportação, designadamente a CESCE, em Espanha, e a Bpifrance, em França, destinados a apoiar projectos de engenharia, equipamentos e obras públicas.
Portugal apresenta uma exposição próxima de mil milhões de dólares, relacionada com facilidades bilaterais, financiamento empresarial e outras operações de apoio às relações económicas entre os dois países.
Esta distribuição demonstra que a dívida externa angolana resulta de uma combinação de empréstimos bilaterais, financiamentos comerciais e operações garantidas por instituições públicas. A avaliação do seu impacto nas contas do Estado exige, por isso, uma análise que vá além da nacionalidade dos credores e considere os encargos financeiros, os prazos, as garantias e os riscos associados a cada instrumento.
Eurobonds e instituições multilaterais completam o quadro
A estrutura da dívida pública externa inclui ainda títulos emitidos nos mercados internacionais de capitais, nomeadamente Eurobonds, detidos por investidores privados e instituições financeiras. A estes instrumentos juntam-se empréstimos concedidos por organizações multilaterais, como o Banco Mundial e o Banco Africano de Desenvolvimento (BAD).
Estas fontes complementam os financiamentos bilaterais e comerciais, mas apresentam condições e riscos distintos. Os títulos internacionais estão sujeitos às condições dos mercados e aos custos de refinanciamento, enquanto os empréstimos multilaterais podem oferecer prazos e condições específicas, dependendo da natureza da operação.
Para as finanças públicas angolanas, o desafio consiste em gerir estas diferentes obrigações de forma integrada, evitando que os pagamentos da dívida absorvam uma parcela excessiva das receitas do Estado. A redução dos compromissos com a China representa um elemento importante desta trajectória, mas o seu alcance deve ser medido pela evolução do stock total da dívida, do serviço anual, dos juros e das necessidades de financiamento do Orçamento.
A mudança da geografia do endividamento, da predominância chinesa para um maior peso dos credores europeus, abre espaço para uma reflexão sobre a transparência, a fiscalização e a qualidade da gestão financeira pública. Durante a Presidência de João Lourenço, Angola reduziu a exposição a um dos seus principais credores históricos e diversificou as fontes de financiamento. O passo seguinte será assegurar que essa transformação se traduza não apenas numa redistribuição dos compromissos externos, mas também numa gestão mais sustentável da dívida, num controlo mais rigoroso dos contratos e numa utilização dos recursos que produza benefícios efectivos para a economia.
Em última análise, o indicador decisivo não será apenas quanto Angola deve à China, à Europa ou aos mercados internacionais, mas quanto custa servir a dívida, que encargos deixa para os próximos anos e que margem financeira permanece disponível para responder às necessidades do país.